Скидки к страховому тарифу по обязательному социальному страхованию от несчастных случаев и профзаболеваний в 2026 году
Право на получение скидки к страховому тарифу устанавливается на основании:
- Федерального закона от 24.07.1998 № 125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний» (в редакции Федерального закона от 20.02.2026 № 29-ФЗ, вступившей в силу с 01.07.2026 и с 01.09.2026);
- Постановления Правительства РФ от 30.05.2012 N 524 «Об утверждении Правил установления страхователям скидок и надбавок к страховым тарифам на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний» (в редакции от 28.01.2025);
- Приказа Минтруда России от 01.08.2012 N 39н «Об утверждении Методики расчета скидок и надбавок к страховым тарифам на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний» (в редакции от 21.07.2025);
- Приказа СФР от 27.11.2024 N 2250 «Об утверждении Административного регламента Фонда пенсионного и социального страхования Российской Федерации по предоставлению государственной услуги “Установление скидки к страховому тарифу на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний”» (действует с 06.01.2025, взамен Приказа ФСС от 25.04.2019 N 231)
Законом определяется, что в 2026 году и в плановый период 2027 и 2028 годов страховые взносы уплачиваются в порядке и по тарифам, которые установлены Федеральным законом от 22.12.2005 № 179-ФЗ «О страховых тарифах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний на 2006 год».
Сохраняются 32 страховых тарифа (от 0,2 до 8,5%), дифференцированных по классам профессионального риска в зависимости от вида экономической деятельности.
Класс профессионального риска определяется в зависимости от вида экономической деятельности организации (кода ОКВЭД).
Принадлежность вида экономической деятельности — кода ОКВЭД к конкретному классу профессионального риска определена Приказом Минтруда России от 30.12.2016 № 851н (в редакции от 16.05.2025).
В соответствии с утверждённым классификатором, работодатель может определить класс профессионального риска в соответствии со своим ОКВЭД и, соответственно, размер страхового тарифа.
В случае если у предприятия несколько кодов ОКВЭД — класс профессионального риска устанавливается по основному виду экономической деятельности.
С 1 сентября 2025 года ежегодное подтверждение страхователями основного вида экономической деятельности в СФР отменено (за исключением страхователей — обособленных подразделений, у которых за предшествующий год изменился основной вид деятельности). Основной вид экономической деятельности определяется СФР на основании сведений из ЕГРЮЛ или ЕГРИП по состоянию на 15 апреля текущего года.
Скидки к страховому тарифу подталкивают работодателя к созданию здоровых и безопасных условий труда, а также имеют характер экономического стимулирования.
Согласно Методике, скидки рассчитываются по итогам работы страхователя за три предшествующих года, с учётом состояния охраны труда, на основании:
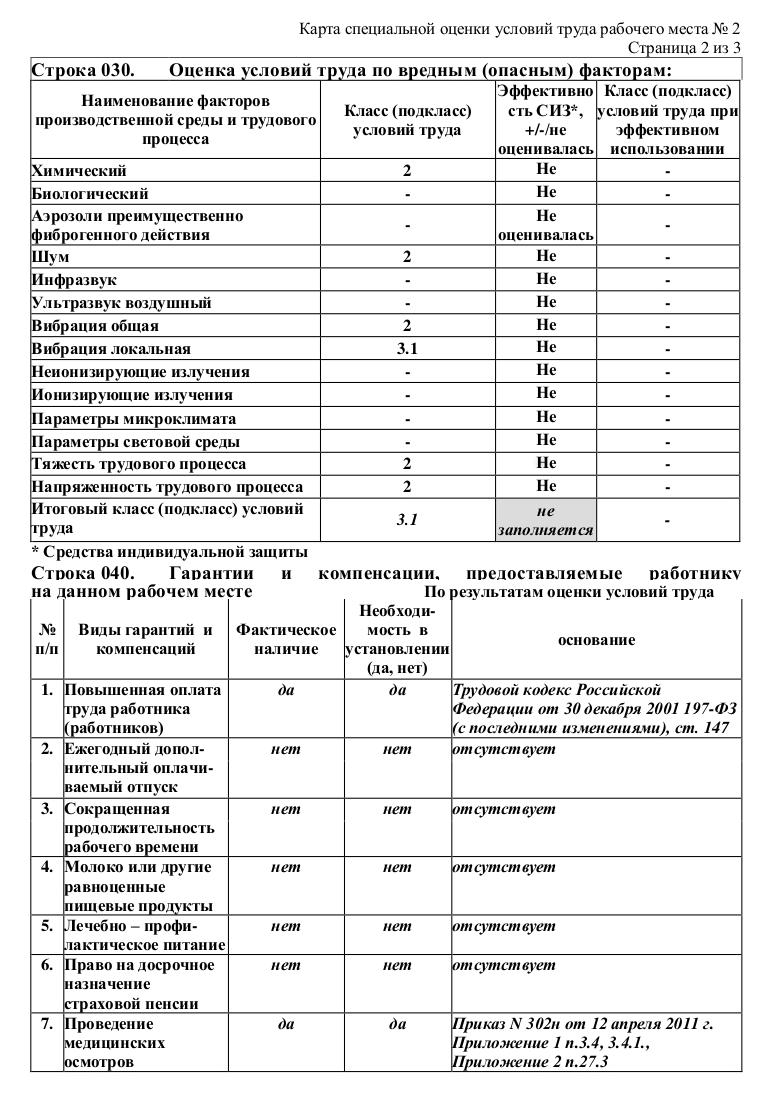
- данных о результатах проведения спецоценки условий труда;
- данных о проведенных предварительных и периодических медицинских осмотрах (по состоянию на 1 января текущего календарного года).
Размер скидки рассчитывается специалистами СФР на очередной финансовый год в текущем финансовом году и устанавливается с 1 января очередного финансового года. Максимальный размер скидки составляет 40 процентов от величины установленного страхового тарифа (п. 2 Постановления Правительства РФ от 30.05.2012 N 524).
Для получения скидки необходимо не позднее 1 ноября текущего календарного года обратиться с заявлением (форма утверждена Приказом СФР от 27.11.2024 № 2250, приложение № 2) в Социальный фонд России по месту регистрации. Подать заявление можно: лично, по почте заказным письмом, через МФЦ или через портал Госуслуг.
В соответствии с Административным регламентом, утверждённым Приказом СФР от 27.11.2024 № 2250, специалисты СФР не вправе требовать от заявителя каких-либо документов, помимо заявления.
Условиями рассмотрения Социальным фондом России вопроса об установлении скидки являются:
- осуществление заявителем финансово-хозяйственной деятельности не менее 3 лет с момента государственной регистрации до года, в котором рассчитывается скидка;
- своевременная уплата текущих страховых взносов;
- отсутствие задолженности по страховым взносам на момент подачи заявления на скидку;
- отсутствие в предшествующем финансовом году страхового случая со смертельным исходом, произошедшего не по вине третьих лиц.
Если в предшествующем финансовом году произошёл смертельный несчастный случай, признанный страховым (не по вине третьих лиц), то в таком случае страхователю на очередной финансовый год скидка не устанавливается.
Скидка устанавливается, если в результате расчёта все основные показатели, определённые по итогам деятельности страхователя за три предшествующих года, меньше аналогичных показателей в целом по виду экономической деятельности, к которому отнесён основной вид деятельности страхователя.
Значения основных показателей по виду экономической деятельности рассчитываются в текущем календарном году по итогам деятельности страхователей за три предшествующих года и применяются для расчёта скидки или надбавки на очередной год, следующий за текущим. Значения основных показателей по видам экономической деятельности на 2026 год утверждены Приказом СФР от 15.05.2025 № 565.
Также для установления скидки к страховому тарифу специалисты Фонда используют данные из отчётности по форме ЕФС-1. Поэтому страхователь несёт ответственность за их достоверность.
В случае выявления в ходе проверки представителями Фонда несоответствия сведений, содержащихся в форме ЕФС-1 (в т. ч. в подразделе 2.3), — сведениям, содержащимся в заключительных актах медицинских осмотров или в сводных ведомостях результатов проведения СОУТ, на основании которых была неправомерно установлена скидка к страховому тарифу или эти данные повлияли на её размер, то в таком случае страхователю: доначисляются страховые взносы и начисляются пени (на основании ст. 19, ст. 22.1 Федерального закона № 125-ФЗ), а также начисляется штраф в размере 20% от причитающейся к уплате суммы страховых взносов, а в случае умышленного совершения указанных действий — в размере 40%.
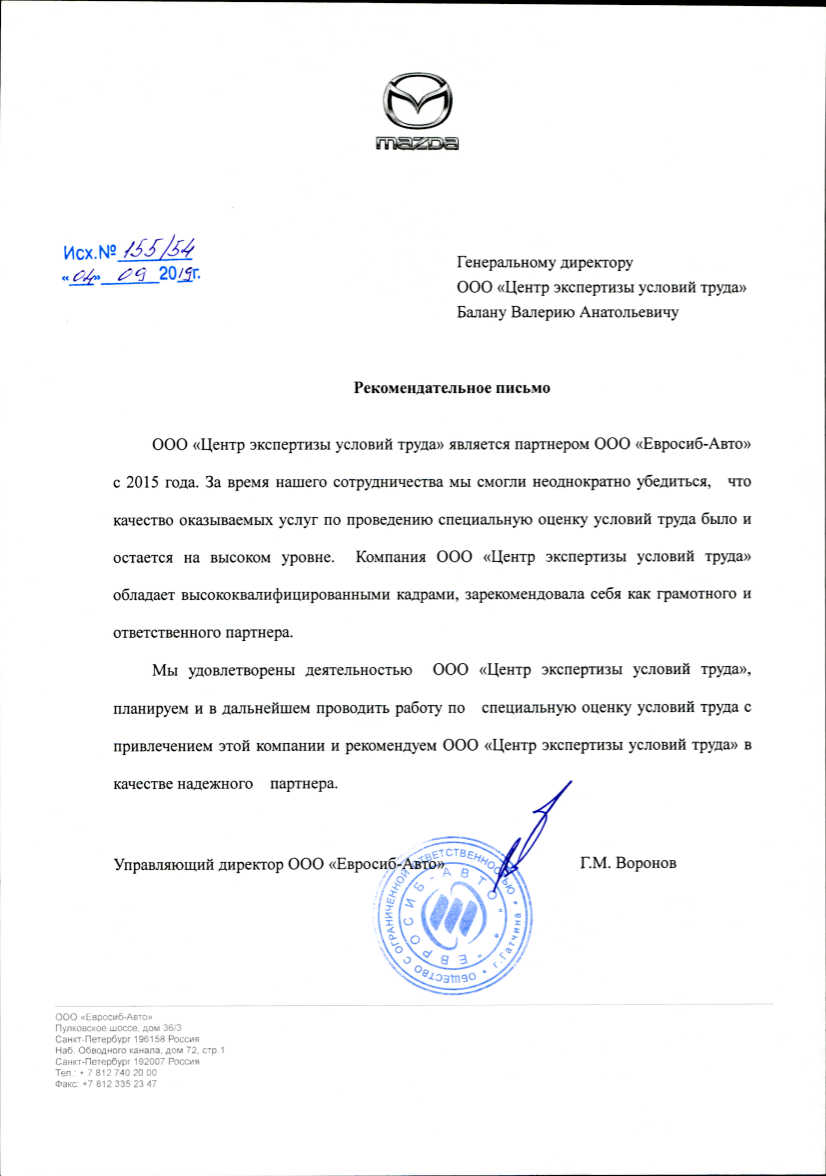
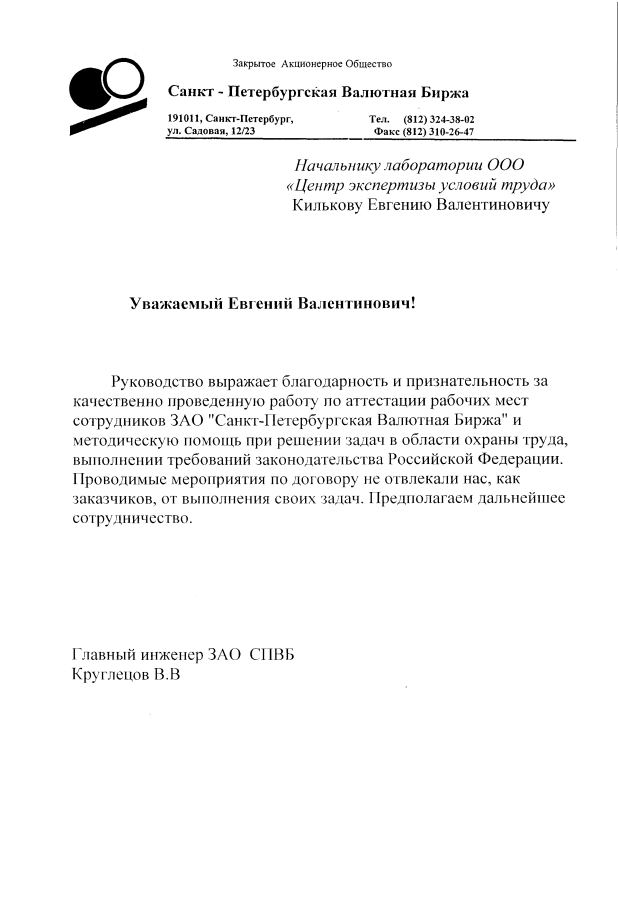
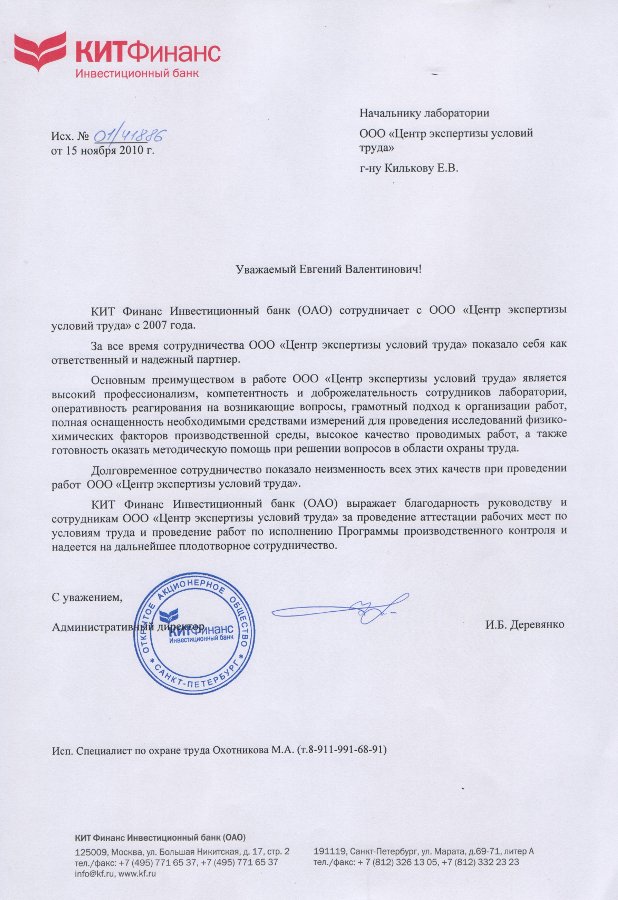
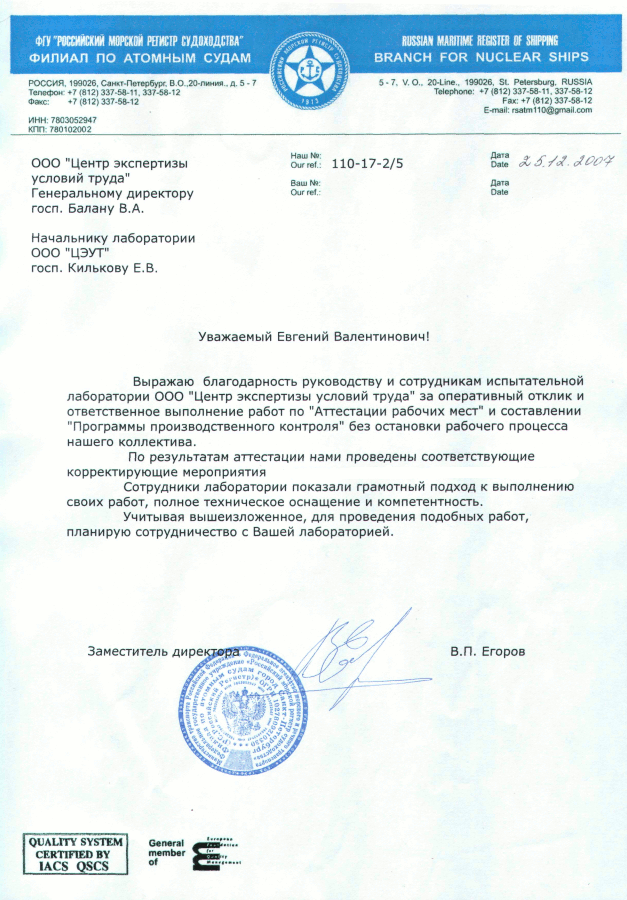
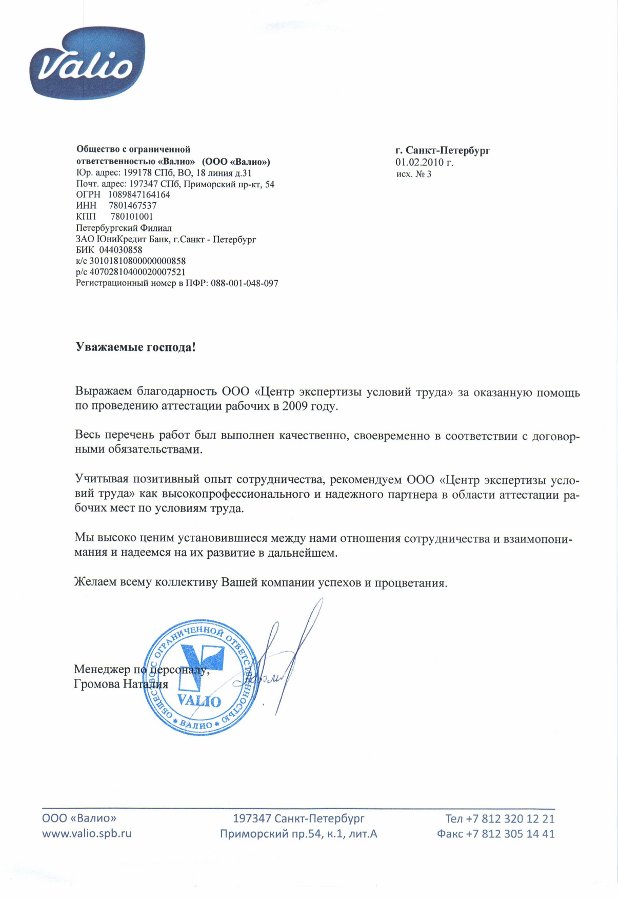
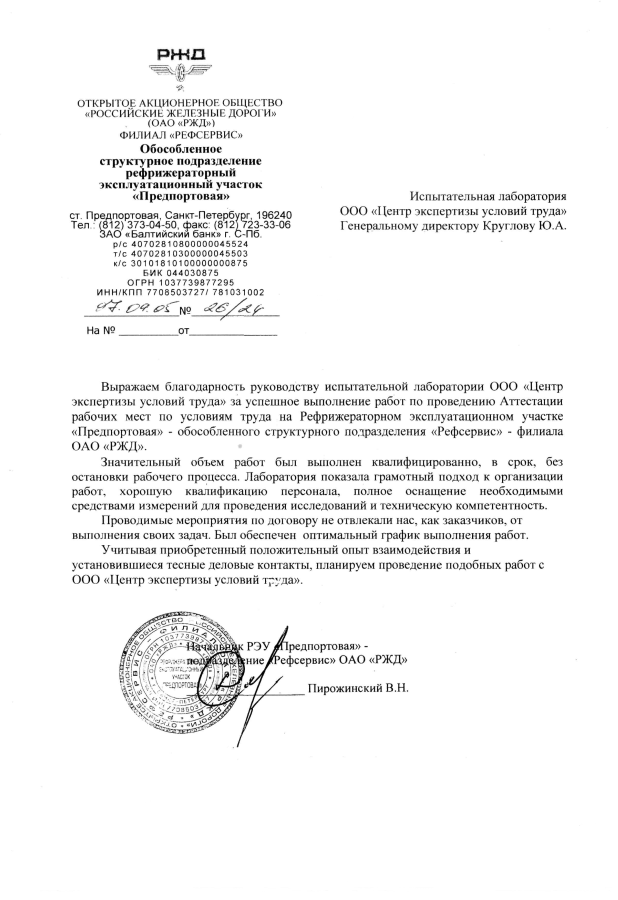
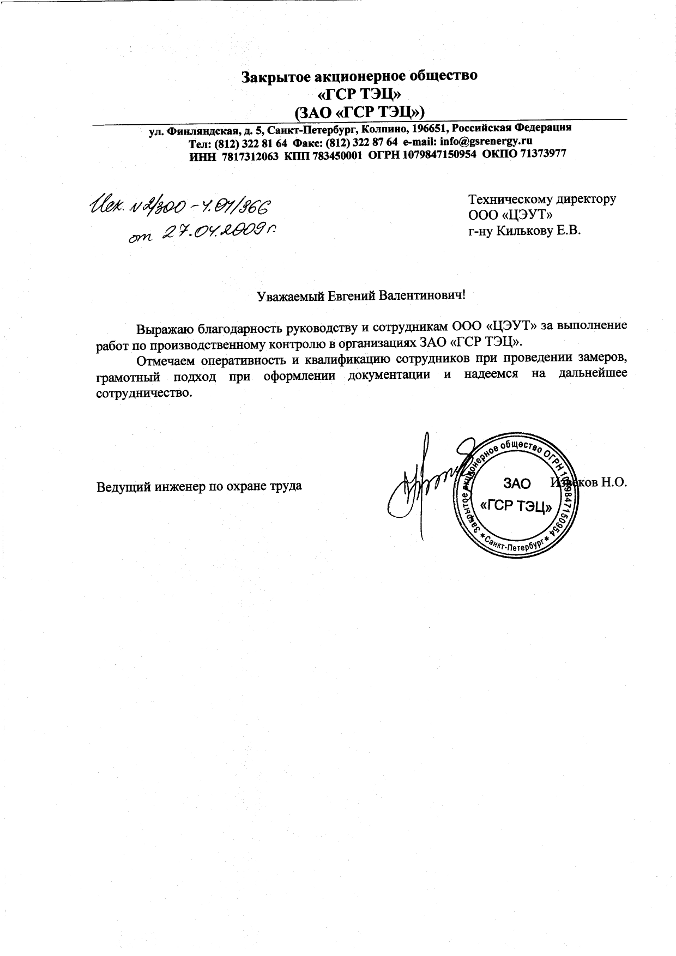
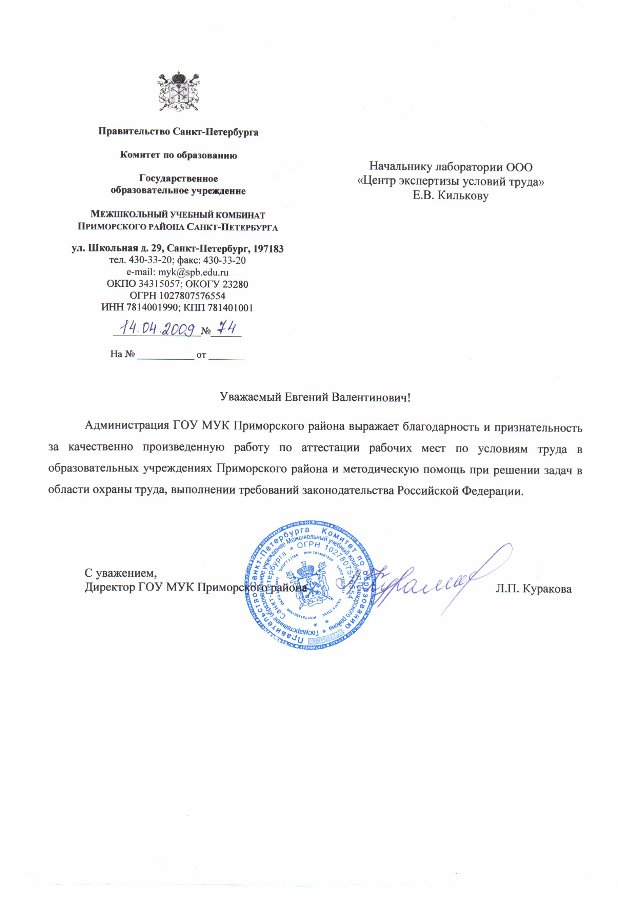
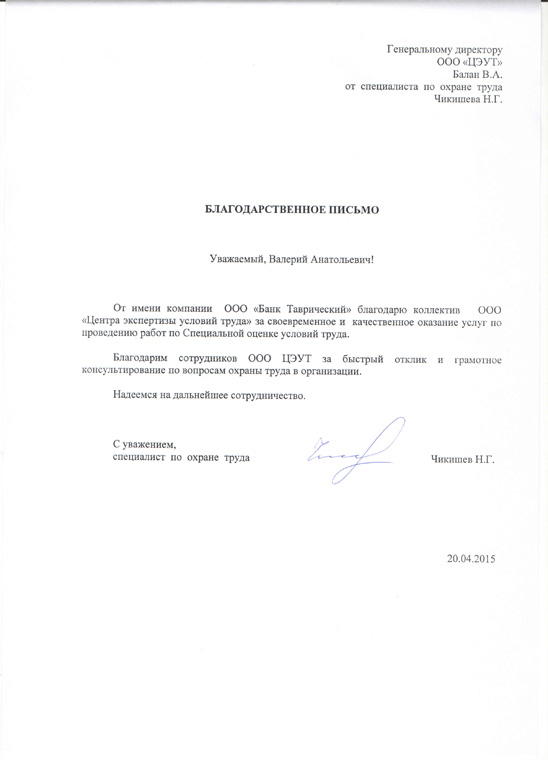
Отзывы наших клиентов:



Обращаем ваше внимание, что заявку вы можете отправить прямо с нашего сайта.
Заполните заявку на проведение переговоров по заключению договора
Обязательные для заполнения поля помечены звёздочкой (*).